
BMF-Schreiben zur Forschungszulage 2026: die wichtigsten Änderungen im Überblick
Seit dem 27. Oktober 2026 gilt ein neues BMF-Schreiben zur Forschungszulage. Es ersetzt die Fassung von 2023, gilt in allen offenen Fällen und regelt Stundennachweis, Abschreibungen und Gemeinkostenpauschale neu. Die wichtigsten Änderungen mit Randnummer.

Zusammenfassung
- Das BMF-Schreiben vom 27. Oktober 2026 ersetzt die Fassung vom 7. Februar 2023 und ist in allen offenen Fällen anzuwenden, also auch für ältere Jahre, deren Zulage noch nicht bestandskräftig festgesetzt ist.
- Beim Stundennachweis wird es strenger: Die Beweislast liegt beim Antragsteller, und eine Schätzung oder Pauschalierung der Lohnaufwendungen ist unzulässig (Rn. 128); Aufzeichnungen je Arbeitstag bleiben Pflicht (Rn. 123). Wer nachweislich ausschließlich in begünstigten Vorhaben und nur mit F&E-Tätigkeiten arbeitet, braucht nur die Mindestangaben (Rn. 115).
- Das Schreiben legt jetzt die Gesetzesänderungen von 2024 und 2025 aus: Abschreibungen auf bewegliche Wirtschaftsgüter, die 20-Prozent-Gemeinkostenpauschale für Vorhaben mit Beginn ab 2026 und Höchstbeträge der Bemessungsgrundlage von 10 und 12 Mio. €.
- Eigenleistungen zählen mit 40, 70 oder 100 € je Stunde, Tätigkeitsvergütungen von Mitunternehmern höchstens mit diesen Beträgen, je nachdem, wann die Stunde geleistet wurde. Bei Auftragsforschung entscheidet das Datum des Auftrags über 60 oder 70 Prozent.
- Neu im Verfahren: Das Finanzamt kann eine Überprüfung der BSFZ-Bescheinigung anregen (Rn. 238a), auf Antrag sinken die Vorauszahlungen (Rn. 265a), De-minimis-Beihilfen stehen seit 2026 in einem EU-Register, und neue Bescheinigungen der BSFZ gelten höchstens für drei künftige Wirtschaftsjahre (Rn. 236).
Am 27. Oktober 2026 hat das Bundesministerium der Finanzen sein Anwendungsschreiben zur Forschungszulage neu gefasst. Das neue BMF-Schreiben zur Forschungszulage ersetzt die Fassung vom 7. Februar 2023, ist in allen offenen Fällen anzuwenden und arbeitet auf 114 Seiten nach, was der Gesetzgeber seit 2024 geändert hat. Für Unternehmen, die die Zulage beantragen oder schon beantragt haben, zählt dabei vor allem eines: Die Finanzämter prüfen jetzt nach einheitlichen und an mehreren Stellen strengeren Maßstäben, am deutlichsten beim Stundennachweis.
Was neu ist, hat das Ministerium im Schreiben selbst fett gedruckt. Dieser Artikel ordnet die wichtigsten dieser Stellen nach Themen und nennt jeweils die Randnummer (Rn.), unter der du sie im Original findest, damit du jede Aussage selbst nachlesen kannst.
Was das BMF-Schreiben zur Forschungszulage ist
Das Forschungszulagengesetz regelt die steuerliche Forschungsförderung auf wenigen Seiten. Wie die Finanzämter es anwenden, steht im BMF-Schreiben, einer Verwaltungsanweisung des Bundesfinanzministeriums, die mit den obersten Finanzbehörden der Länder abgestimmt ist. Sie legt fest, welche Lohnbestandteile zählen, wie Stunden zu belegen sind, wie Auftragsforschung und Abschreibungen anzusetzen sind und wie das Verfahren zwischen Bescheinigungsstelle und Finanzamt läuft.
Rechtlich bindet das Schreiben allerdings nur die Finanzverwaltung, weder dich noch die Finanzgerichte. In der Praxis ist es trotzdem der Maßstab, nach dem dein Finanzamt die Forschungszulage festsetzt, und wer davon abweichen will, muss das im Zweifel im Einspruch oder vor Gericht durchsetzen. Genau deshalb lohnt es sich, die Neufassung zu kennen, bevor der nächste Antrag rausgeht.
Seit wann das neue Schreiben gilt
Das Schreiben trägt das Datum 27. Oktober 2026 und das Geschäftszeichen IV C 3 - S 2020/00059/018/001. Eine Übergangsfrist sieht es nicht vor: Laut Anwendungsregelung ersetzt es das BMF-Schreiben vom 7. Februar 2023 (BStBl I S. 364) und ist „in allen offenen Fällen anzuwenden“. Es gilt damit sofort, und zwar auch für Wirtschaftsjahre vor 2026, solange deren Zulage noch nicht bestandskräftig festgesetzt ist. Der Abdruck im Bundessteuerblatt Teil I ist angekündigt, Voraussetzung für die Anwendung ist er nicht.
Für dich heißt das: Auch ein Antrag für 2024 oder 2025, der gerade beim Finanzamt liegt, wird jetzt nach den neuen Regeln geprüft, einschließlich der strengeren Vorgaben zum Stundennachweis. Die Stichtage aus dem Gesetz gelten dabei weiter. Welche Regel für welchen Zeitraum greift, steht in den einzelnen Randnummern, und die Tabelle im Abschnitt zu den Höchstbeträgen fasst es zusammen.
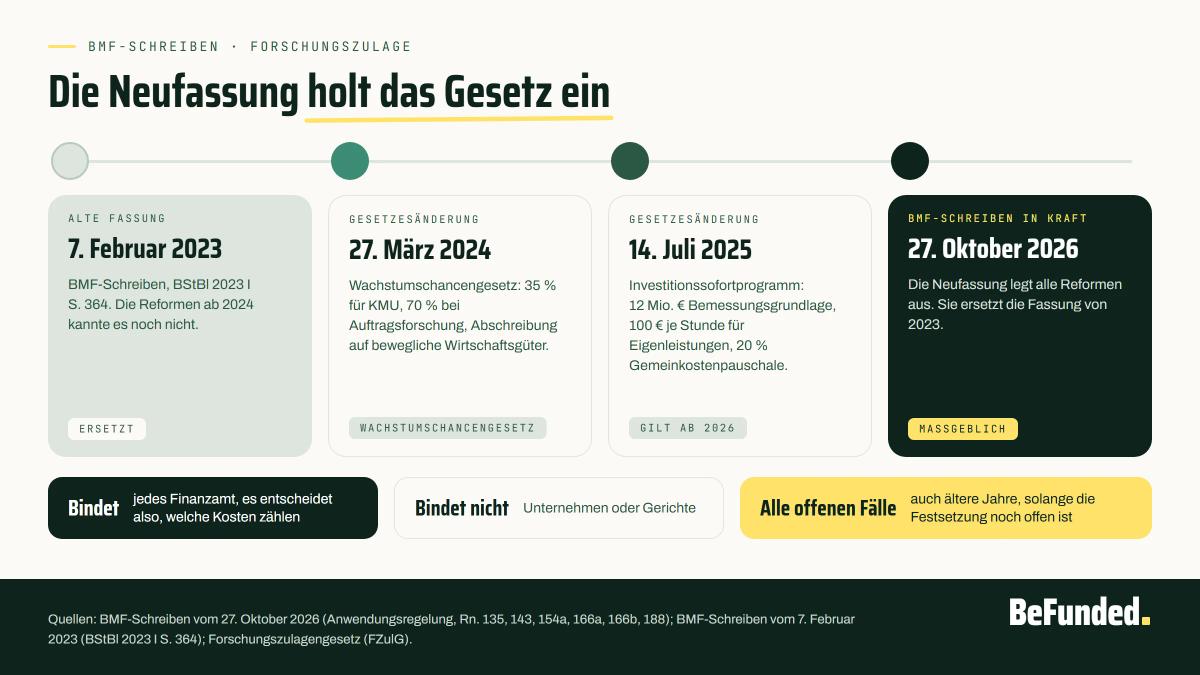
Inhaltlich holt die Neufassung vor allem das Gesetz ein. Eingearbeitet sind das Wachstumschancengesetz vom 27. März 2024, das Gesetz für ein steuerliches Investitionssofortprogramm vom 14. Juli 2025 und, für das De-minimis-Register, das Steueränderungsgesetz 2025. Was diese Gesetze geändert haben, stand bisher nur im FZulG; jetzt sagt das Schreiben auch, wie die Finanzämter es auslegen.
Die Änderungen auf einen Blick
Vieles in der Neufassung sind Klarstellungen, einige Punkte ändern aber spürbar, was im Antrag ankommt. Die wichtigsten stehen hier mit Fundstelle, die Abschnitte danach erklären sie im Einzelnen.
| Thema | Was das neue Schreiben regelt | Fundstelle |
|---|---|---|
Stundennachweis | Aufzeichnung je Arbeitstag, Beweislast beim Antragsteller, Schätzung und Pauschalierung unzulässig | Rn. 123, 128 |
Beschäftigte nur mit F&E in begünstigten Vorhaben | nur die Mindestangaben, keine Tagesaufzeichnung | Rn. 115 |
Sonderzahlungen | zählen nicht, wenn sie eindeutig für Arbeit außerhalb des Vorhabens gezahlt werden | Rn. 90 |
Eigenleistungen | 40, 70 oder 100 € je Stunde, höchstens 40 Stunden pro Woche | Rn. 131, 135, 138 |
Abschreibungen | Wertminderung beweglicher Wirtschaftsgüter, angeschafft oder hergestellt nach dem 27. März 2024 | Rn. 141b bis 141t |
Auftragsforschung | 70 Prozent bei Auftrag nach dem 27. März 2024, entliehenes Personal zählt nicht | Rn. 142a, 143 |
Gemeinkosten | 20 Prozent pauschal für Vorhaben mit Beginn nach dem 31. Dezember 2025 | Rn. 154a bis 154c |
Höchstbeträge | Bemessungsgrundlage bis 10 bzw. 12 Mio. €, Zulage bis 4,2 Mio. € für KMU | Rn. 166a, 166b, 190 |
Verfahren | Finanzamt kann eine Überprüfung der BSFZ-Bescheinigung anregen; neue Bescheinigungen gelten höchstens für drei künftige Wirtschaftsjahre | Rn. 236, 238a |
Vorauszahlungen | Herabsetzung auf Antrag | Rn. 265a bis 265e |
De-minimis | Eintrag ins EU-Register ab 2026; Dreijahreszeitraum vor dem Datum des Zulagenbescheids | Rn. 310a, 317 bis 322 |
Quelle: BMF-Schreiben zur Forschungszulage vom 27. Oktober 2026.
Stundennachweis: was das Finanzamt jetzt verlangt
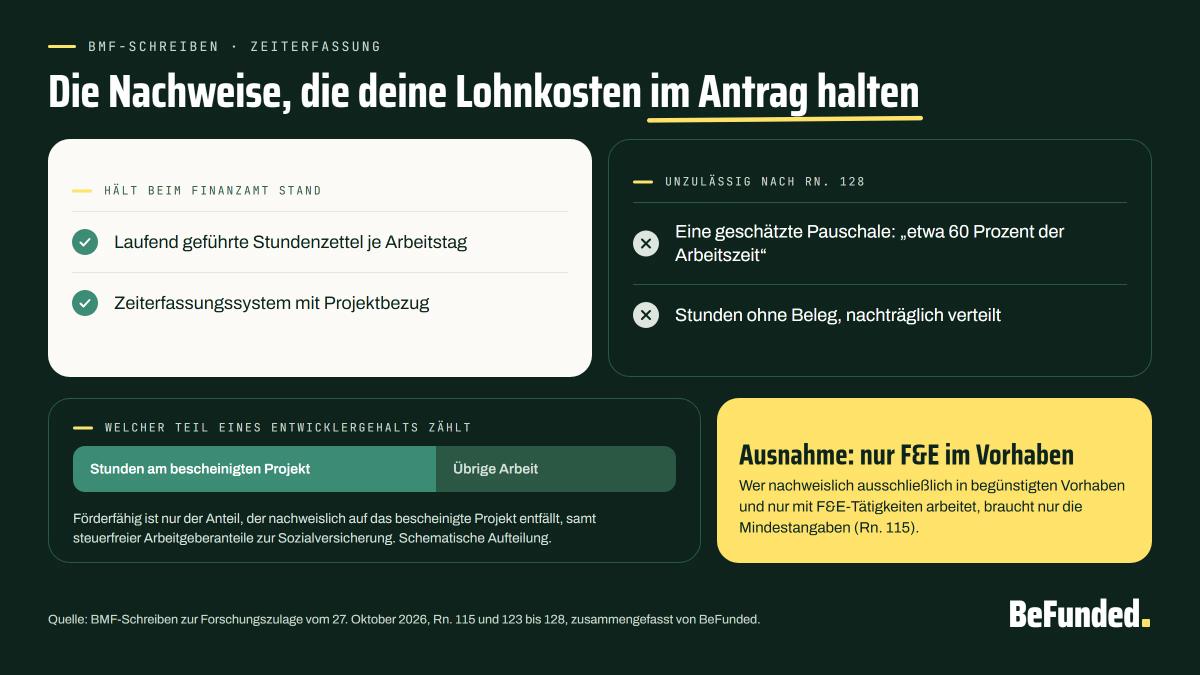
Am stärksten trifft die Neufassung den Nachweis der Lohnkosten, also den Posten, um den es bei der Forschungszulage im Kern geht. Verlangt sind Aufzeichnungen für jeden Arbeitstag, an dem jemand im begünstigten Vorhaben arbeitet (Rn. 123). Hinein gehören mindestens die Kurzbezeichnung des Vorhabens, das Wirtschaftsjahr, die Vorhabens-ID aus der BSFZ-Bescheinigung, der Name der Person und eine Kurzbezeichnung ihrer Tätigkeit, etwa „Laborant“ (Rn. 124). Uhrzeiten verlangt das Schreiben nicht, es geht um die Stunden je Tag und Vorhaben.
Neu und deutlich schärfer sind die beiden Schlusssätze von Rn. 128. Die Beweislast liegt beim Antragsteller, bei fehlender oder fehlerhafter Dokumentation werden die Lohnaufwendungen gar nicht berücksichtigt, und das Schreiben hält ausdrücklich fest: „Eine Schätzung oder Pauschalierung der Lohnaufwendungen ist unzulässig.“ Dazu passt, was schon vorher galt. Pauschale Personalstundensätze, Durchschnittsgehälter einer Abteilung oder betriebsindividuelle Mittelwerte darf niemand ansetzen (Rn. 86, 117), der förderfähige Anteil errechnet sich vielmehr aus dem Jahresbruttolohn und der vereinbarten Jahresarbeitszeit der einzelnen Person (Rn. 116).
Bei der Form lässt das Schreiben dagegen Spielraum. Auf Papier geführte Aufzeichnungen zeichnet ein Projektverantwortlicher am Monatsende gegen, bei elektronischer Zeiterfassung entfällt diese Bestätigung (Rn. 125). Es gelten die GoBD in der Fassung vom 14. Juli 2025 (Rn. 127), und das BMF stellt ein Muster für Stundenzettel bereit, dessen Nutzung freiwillig ist (Rn. 126).
Eine echte Erleichterung bringt der neue Schlusssatz von Rn. 115. Wer nachweislich ausschließlich in begünstigten Vorhaben und ausschließlich mit F&E-Tätigkeiten beschäftigt ist, braucht keine Tagesaufzeichnungen mehr, nur die Mindestangaben aus Rn. 124. Das passt etwa auf reine Forschungsteams; sobald dieselbe Person auch Support, Vertrieb oder Routinearbeit übernimmt, gilt wieder die volle Pflicht.
In der Praxis scheitert die BSFZ-Bescheinigung selten an der Zeiterfassung, die Festsetzung beim Finanzamt dagegen deutlich häufiger. Nachträgliche Rekonstruktionen regelt das Schreiben nicht eigens. Wer Stunden aber erst im Dezember aus dem Gedächtnis auf Projekte verteilt, schätzt, und genau das schließt Rn. 128 aus. Die Zeiterfassung gehört deshalb an den ersten Projekttag.
Lohnaufwendungen: was mitzählt und was nicht
An der Grundregel ändert sich nichts. Förderfähig ist der lohnsteuerpflichtige Arbeitslohn der Beschäftigten, die im begünstigten Vorhaben forschen, samt den Ausgaben für die Zukunftssicherung nach § 3 Nummer 62 EStG, also vor allem den Arbeitgeberanteilen zur Sozialversicherung, und zwar zu dem Anteil, der auf das Vorhaben entfällt. Auch Sonderzahlungen wie Jahresboni, Leistungszulagen oder Überstundenvergütungen gehören dazu.
Neu ist allerdings die Einschränkung in Rn. 90: Sonderzahlungen, die eindeutig für Tätigkeiten außerhalb des Vorhabens gezahlt werden, erhöhen den förderfähigen Jahresarbeitslohn nicht. Ein Vertriebsbonus für eine Entwicklerin, die nebenbei Kunden betreut, gehört also nicht in die Rechnung, ihr Jahresbonus für die Projektarbeit dagegen schon.
Für Gesellschafter-Geschäftsführer einer GmbH bleibt es bei der bekannten Linie. Ihr Gehalt zählt nur, wenn ein steuerlich anzuerkennendes Arbeitsverhältnis mit fremdüblichem Lohn besteht, und der Teil, der als verdeckte Gewinnausschüttung gilt, ist kein Arbeitslohn (Rn. 98). Fehlt das Arbeitsverhältnis ganz, lässt sich der Einsatz auch nicht als Eigenleistung ansetzen (Rn. 99).
Eigenleistungen: 40, 70 oder 100 € je Stunde
Einzelunternehmer, die selbst forschen, setzen für ihre Arbeit einen festen Betrag je nachgewiesener Stunde an. Die Neufassung staffelt ihn nach dem Zeitpunkt der Stunde: 40 € für Stunden vor dem 28. März 2024, 70 € für Stunden bis Ende 2025 und 100 € für Stunden ab dem 1. Januar 2026 (Rn. 135). Gedeckelt ist das auf 40 Stunden je Woche, gerechnet über alle begünstigten Vorhaben zusammen; aus Vereinfachungsgründen darf man monatlich rechnen, mit höchstens einem Zwölftel von 2.080 Stunden (Rn. 131, 132).
Für Mitunternehmer einer Personengesellschaft gilt dieselbe Staffel als Obergrenze für ihre Tätigkeitsvergütung (Rn. 138). Voraussetzung ist eine Vereinbarung, die zivilrechtlich wirksam geschlossen, ernsthaft gewollt und tatsächlich so durchgeführt wird (Rn. 136). Außerdem muss sie die Vergütung für die F&E-Arbeit klar von anderen Tätigkeiten im Dienst der Gesellschaft abgrenzen (Rn. 137). Wer eine Pauschalvergütung für „alles“ vereinbart hat, sollte den Vertrag deshalb vor dem nächsten Antrag noch einmal ansehen.
Abschreibungen: bewegliche Wirtschaftsgüter zählen mit
Seit dem Wachstumschancengesetz kann auch die Wertminderung von Geräten und Anlagen in die Bemessungsgrundlage einfließen. Das alte Schreiben kannte das noch nicht, die Neufassung regelt es in den Randnummern 141b bis 141t ausführlich. Begünstigt ist ein abnutzbares bewegliches Wirtschaftsgut des Anlagevermögens, das nach dem 27. März 2024 angeschafft oder hergestellt wurde, für das Vorhaben erforderlich ist und ausschließlich eigenbetrieblich genutzt wird (Rn. 141e). Dazu muss das Vorhaben, in dem es eingesetzt wird, nach dem 27. März 2024 begonnen haben (Rn. 141d), und ansetzen lässt sich die Wertminderung nur in Wirtschaftsjahren, die nach dem 31. Dezember 2023 beginnen (Rn. 141c).
Drei Details entscheiden in der Praxis über den Betrag. Erstens stellt die BSFZ fest, ob das Wirtschaftsgut für das Vorhaben erforderlich ist, und das Finanzamt ist an diese Feststellung gebunden (Rn. 141j, 233); die Geräte gehören also schon in den Antrag auf Bescheinigung. Zweitens fallen geringwertige Wirtschaftsgüter und Wirtschaftsgüter im Sammelposten heraus (Rn. 141k), während Sonderabschreibungen und erhöhte Absetzungen mitzählen (Rn. 141m). Drittens zählt nur der Teil der Wertminderung, der auf die Nutzung im begünstigten Vorhaben entfällt: Ein Gerät, das daneben auch für andere betriebliche Zwecke eingesetzt wird, bleibt begünstigt, wird aber nur anteilig angesetzt (Rn. 141i, 141n). Gebäude, Grund und Boden sowie immaterielle Wirtschaftsgüter sind grundsätzlich nicht begünstigt (Rn. 141f).
Auftragsforschung: 60 oder 70 Prozent
Wer Forschung bei einem Dritten in Auftrag gibt, setzt einen Teil des Entgelts an, und maßgeblich ist das Datum der Auftragserteilung. Für Vorhaben, die nach dem 27. März 2024 in Auftrag gegeben wurden, zählen 70 Prozent, davor 60 Prozent (Rn. 143). Die 70 Prozent gelten zudem nur in Wirtschaftsjahren, die nach dem 31. Dezember 2023 begonnen haben, und nur für Aufwendungen, die nach dem 27. März 2024 entstanden sind. Als Auftragserteilung und damit als Beginn des Vorhabens zählt dabei erst die konkrete Beauftragung des bescheinigten Vorhabens, ein bloßer Rahmenvertrag reicht dafür nicht (Rn. 71).
Neu ist die Klarstellung in Rn. 142a. Personal, das über einen Personal- oder Ingenieurdienstleister entliehen wird und in der eigenen F&E-Abteilung mitarbeitet, ist keine Auftragsforschung, weil der Verleiher das Vorhaben nicht selbst durchführt. Gefördert wird außerdem nur das Entgelt selbst, ohne abziehbare Umsatzsteuer und ohne weitere Kosten rund um den Auftrag (Rn. 146, 147). Welche Auftragnehmer überhaupt in Frage kommen, erklärt unser Artikel zur Auftragsforschung bei der Forschungszulage.
Gemeinkostenpauschale, Fördersatz und Höchstbeträge
Für Vorhaben, die nach dem 31. Dezember 2025 begonnen haben, kommen Gemein- und sonstige Betriebskosten pauschal hinzu: 20 Prozent der übrigen förderfähigen Aufwendungen des Wirtschaftsjahres, ohne Nachweis (Rn. 154a, 154b). Einzeln nachweisen lassen sich diese Kosten nicht, und in die Berechnung gehen nur die Aufwendungen aus Vorhaben ein, die nach diesem Stichtag begonnen haben (Rn. 154c). Ein Projekt, das im November 2025 gestartet ist, bekommt die Pauschale also auch 2026 nicht.
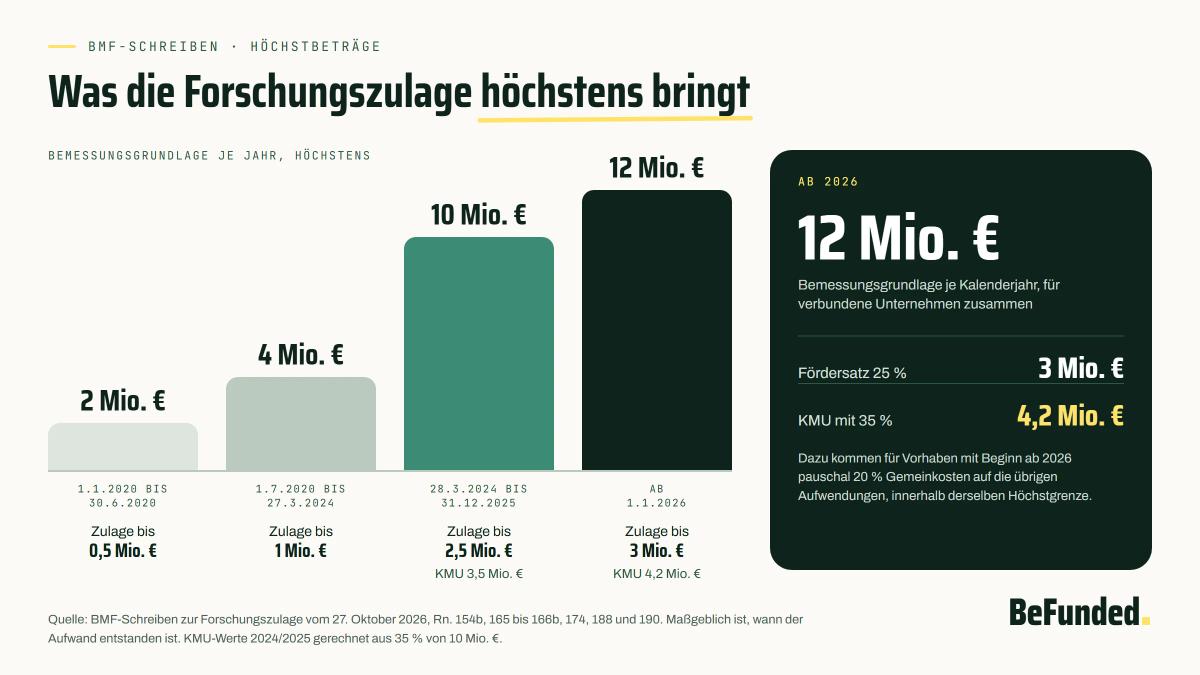
Gleichzeitig sind die Höchstbeträge gestiegen. Die Bemessungsgrundlage ist für Aufwendungen nach dem 27. März 2024 auf 10 Mio. € begrenzt, für Aufwendungen ab dem 1. Januar 2026 auf 12 Mio. € (Rn. 166a, 166b), und zwar je Kalenderjahr für alle verbundenen Unternehmen zusammen (Rn. 174). Die Zulage beträgt 25 Prozent; KMU im Sinne der EU-Definition können für Aufwendungen nach dem 27. März 2024 zehn Prozentpunkte mehr beantragen, also 35 Prozent (Rn. 188, 291a). Pro Wirtschaftsjahr sind damit höchstens 3 Mio. € möglich, für KMU 4,2 Mio. € (Rn. 190).
| bis 27.03.2024 | 28.03.2024 bis 31.12.2025 | ab 01.01.2026 | |
|---|---|---|---|
Bemessungsgrundlage höchstens | 4 Mio. € (bis 30.06.2020: 2 Mio. €) | 10 Mio. € | 12 Mio. € |
Fördersatz | 25 % | 25 %, KMU 35 % | 25 %, KMU 35 % |
Eigenleistung je Stunde | 40 € | 70 € | 100 € |
Auftragsforschung | 60 % | 70 % | 70 % |
Abschreibungen | nicht förderfähig | Wirtschaftsgüter, angeschafft oder hergestellt nach dem 27.03.2024 | wie davor |
Gemeinkostenpauschale | keine | keine | 20 % für Vorhaben mit Beginn ab 01.01.2026 |
Maßgeblich ist bei Bemessungsgrundlage, Fördersatz und Eigenleistung, wann der Aufwand entstanden ist oder die Stunde geleistet wurde, bei der Auftragsforschung das Datum des Auftrags und bei der Pauschale der Beginn des Vorhabens. Quelle: BMF-Schreiben vom 27. Oktober 2026, Rn. 135, 141c bis 141e, 143, 154c, 165 bis 166b und 188.
Verfahren: was sich zwischen BSFZ und Finanzamt ändert
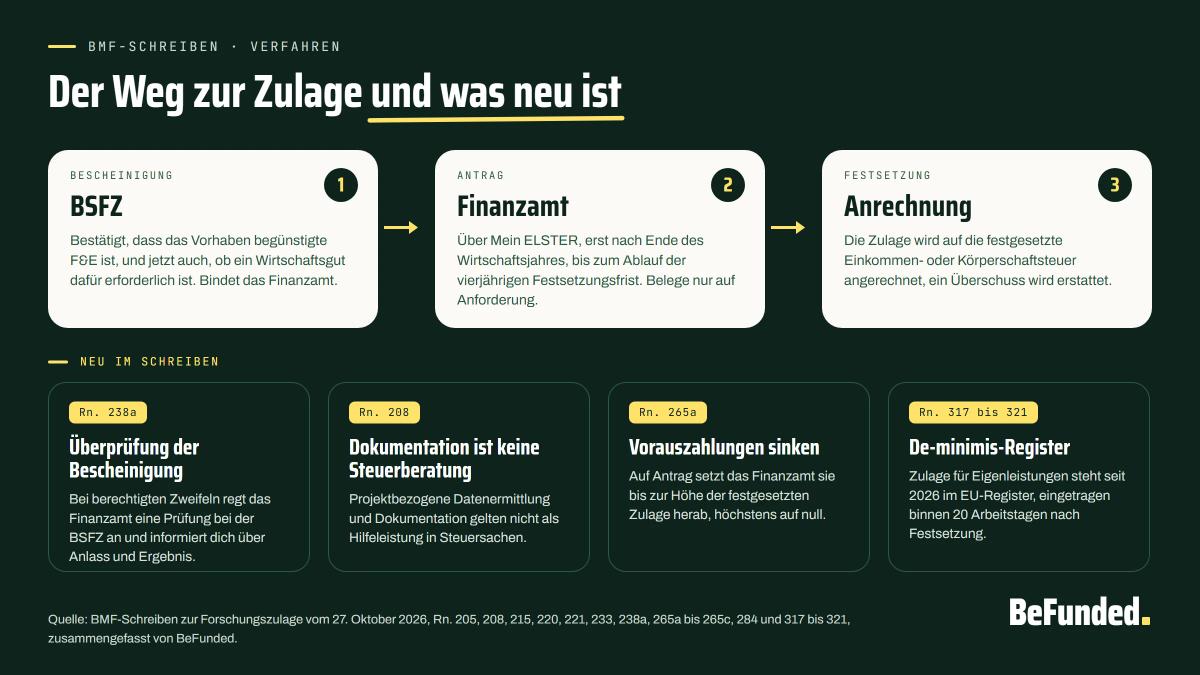
Am zweistufigen Weg selbst ändert sich nichts. Zuerst bescheinigt die BSFZ, dass ein Vorhaben begünstigte F&E ist, und diese Bescheinigung bindet das Finanzamt als Grundlagenbescheid, jetzt ausdrücklich auch bei der Erforderlichkeit von Wirtschaftsgütern (Rn. 233). Danach stellst du nach Ablauf des Wirtschaftsjahres den Antrag auf Forschungszulage über Mein ELSTER; ein früher gestellter Antrag ist unwirksam (Rn. 205, 220). Eine eigene Frist gibt es nicht, der Antrag ist bis zum Ende der vierjährigen Festsetzungsfrist möglich (Rn. 221). Für Ansprüche aus 2020 und 2021 gilt eine Vertrauensschutzregel: Ist vor Ablauf der regulären Festsetzungsfrist ein wirksamer Antrag auf Bescheinigung für dasselbe Vorhaben bei der BSFZ eingegangen, kann der Antrag beim Finanzamt noch binnen zwei Jahren folgen, nachdem das Finanzamt vom Erlass der Bescheinigung erfahren hat; einen Nachweis, wann dein BSFZ-Antrag eingegangen ist, legst du diesem Antrag dann bei (Rn. 221a). Andere Belege legst du nicht bei, sondern hältst sie bereit, bis das Finanzamt sie anfordert (Rn. 215 bis 218).
Neu ist eine Rückkopplung zwischen den beiden Stellen. Hat das Finanzamt berechtigte Zweifel an der Förderfähigkeit, kann es bei der BSFZ eine punktuelle Überprüfung der Bescheinigung anregen; dafür dürfen beide Behörden prüfungsrelevante Daten austauschen, und das Finanzamt muss dich über Anlass und Ergebnis informieren (Rn. 238a). Projektbeschreibung und Kostendokumentation sollten deshalb dasselbe Vorhaben beschreiben, mit denselben Begriffen und denselben Personen. Neu begrenzt ist außerdem die Gültigkeit der Bescheinigung: Wird sie vor oder während des Vorhabens beantragt, stellt die BSFZ sie seit dem 18. April 2024 nur noch für vergangene Wirtschaftsjahre, das laufende und höchstens drei volle künftige Wirtschaftsjahre aus; läuft das Vorhaben länger, braucht es eine neue Bescheinigung (Rn. 236). Bis zum 17. April 2024 erteilte Bescheinigungen bleiben unbegrenzt gültig. Bei Kooperationsvorhaben braucht zudem jeder Partner eine eigene Bescheinigung, die seinen Beitrag zum Vorhaben ausweist (Rn. 60).
Ebenfalls neu ist die Herabsetzung der Vorauszahlungen. Ist die Zulage festgesetzt, die nächste Steuererklärung aber noch nicht abgegeben und lassen sich die Vorauszahlungen noch anpassen (§ 37 Absatz 3 Satz 3 EStG), senkt das Finanzamt auf Antrag die Vorauszahlungen für den ältesten noch nicht veranlagten Veranlagungszeitraum bis zur Höhe der Zulage, höchstens auf null (Rn. 265a bis 265c). So wirkt die Zulage früher auf die Liquidität, als wenn sie erst bei der nächsten Veranlagung angerechnet wird. Wie die Anrechnung im Einzelnen läuft, erklärt unser Artikel zur Auszahlung der Forschungszulage.
Eine Klarstellung betrifft schließlich die Beratung. Wer für ein Unternehmen den Antrag beim Finanzamt stellt oder es dazu berät, braucht eine Befugnis zur Hilfeleistung in Steuersachen, etwa als Steuerberater; das Unternehmen selbst kann den Antrag ohnehin stellen. Neu steht in Rn. 208, dass projektbezogene finanzielle und technische Datenermittlungen und Dokumentationen nicht als Hilfeleistung in Steuersachen gelten. Zahlen und Nachweise vorzubereiten ist damit ausdrücklich etwas anderes, als den Antrag zu stellen. Die Kosten, die im Zusammenhang mit der Zulage anfallen, etwa für den Steuerberater, sind grundsätzlich als Betriebsausgaben abziehbar (Rn. 285a).
Beihilferecht: KMU-Status, De-minimis und Unternehmen in Schwierigkeiten
Die Forschungszulage ist eine Beihilfe nach der Allgemeinen Gruppenfreistellungsverordnung (AGVO), und das hat Folgen, die das Schreiben im vierten Teil ausführt. Ein Unternehmen in Schwierigkeiten im Sinne des EU-Beihilferechts bekommt grundsätzlich keine Zulage (Rn. 2a, 292). Den erhöhten Satz von 35 Prozent gibt es nur für KMU nach Anhang I der AGVO, wofür die Neufassung einen eigenen Abschnitt eingefügt hat (Rn. 291a ff.); wie du den Status berechnest, steht in unserem Artikel zur KMU-Definition.
Anders behandelt werden Eigenleistungen von Einzelunternehmern. Die Zulage dafür fällt nicht unter die AGVO und wird nur im Rahmen der De-minimis-Verordnung gewährt (Rn. 194, 195); dasselbe gilt für Tätigkeitsvergütungen von Mitunternehmern, wenn das Wirtschaftsjahr vor dem 28. März 2024 endet. Für De-minimis-Beihilfen gilt ein Höchstbetrag von 300.000 € in drei Jahren (Rn. 196); maßgeblich sind die drei Jahre vor dem Datum des Zulagenbescheids (Rn. 310a). Seit dem 1. Januar 2026 werden sie außerdem in einem zentralen EU-Register veröffentlicht, binnen 20 Arbeitstagen nach Festsetzung der Zulage und erstmals für Ansprüche, die nach dem 24. Dezember 2025 entstanden sind (Rn. 317, 320, 321). Mehr dazu im Artikel zu De-minimis bei der Forschungszulage.
Was du jetzt tun solltest
Weil die Neufassung sofort und für alle offenen Jahre gilt, lohnt sich ein kurzer Abgleich, bevor der nächste Antrag rausgeht oder das Finanzamt Belege anfordert:
- Prüfe deine Stundenaufzeichnungen gegen Rn. 123 bis 128: tagesgenau, mit Vorhabens-ID und Tätigkeit, ohne nachträglich verteilte Pauschalen.
- Kläre, wer bei dir ausschließlich in begünstigten Vorhaben und nur mit F&E-Tätigkeiten arbeitet, denn für diese Personen reichen die Mindestangaben (Rn. 115).
- Nimm Geräte und Anlagen, die ein Vorhaben braucht, schon in den Antrag bei der BSFZ auf, damit ihre Erforderlichkeit bescheinigt wird (Rn. 141j).
- Halte für jedes Vorhaben den Beginn fest: Die Pauschale gibt es nur bei Beginn nach dem 31. Dezember 2025, Abschreibungen nur bei Beginn nach dem 27. März 2024.
- Beantrage nach der Festsetzung die Herabsetzung deiner Vorauszahlungen, wenn die nächste Steuererklärung noch aussteht und sich die Vorauszahlungen noch anpassen lassen (Rn. 265a).
Fazit
Das neue BMF-Schreiben zur Forschungszulage bringt weniger neue Förderung als neue Klarheit. Was der Gesetzgeber 2024 und 2025 obendrauf gelegt hat, also Abschreibungen, Gemeinkostenpauschale, höhere Sätze und Höchstbeträge, legen jetzt alle Finanzämter einheitlich aus. Im Gegenzug zieht das Schreiben die Nachweispflichten an, und weil es in allen offenen Fällen gilt, trifft das auch Jahre, die schon beim Finanzamt liegen.
Wir bereiten die Projektbeschreibung für die BSFZ vor und alles für den Antrag beim Finanzamt, den du selbst oder über deinen Steuerberater einreichst, und prüfen deine Stundennachweise gegen Rn. 128: erfolgsbasiert und aus einer Hand. Ein kostenloser Erst-Check zeigt dir, was in deinem Fall realistisch ist.
Quellen: BMF-Schreiben zur Forschungszulage vom 27. Oktober 2026, GZ IV C 3 - S 2020/00059/018/001; Forschungszulagengesetz. Stand: 9. November 2026.
Häufige Fragen
Ein Anwendungsschreiben des Bundesministeriums der Finanzen, das die Finanzverwaltung bundesweit auf eine einheitliche Auslegung des Forschungszulagengesetzes verpflichtet. Es regelt die Detailfragen, die im Gesetz nur knapp stehen: Lohnaufwendungen und Stundennachweis, Eigenleistungen, Abschreibungen, Auftragsforschung, Höchstbeträge und das Verfahren. Maßgeblich ist seit dem 27. Oktober 2026 eine Neufassung, die das Schreiben vom 7. Februar 2023 ersetzt.
Es bindet unmittelbar die Finanzämter, nicht die Unternehmen und nicht die Finanzgerichte. Praktisch führt aber kein Weg daran vorbei, denn das Finanzamt prüft deinen Antrag genau nach diesen Vorgaben. Wer eine abweichende Auffassung vertritt, muss sie im Zweifel im Einspruch oder vor Gericht durchsetzen.
Für jeden Arbeitstag im Vorhaben müssen die Stunden je Person nachvollziehbar aufgezeichnet sein, mit Vorhaben, Wirtschaftsjahr, Vorhabens-ID der BSFZ, Name und Tätigkeit (Rn. 123, 124). Uhrzeiten sind nicht nötig. Die Beweislast liegt beim Antragsteller, und eine Schätzung oder Pauschalierung ist unzulässig (Rn. 128). Wer nachweislich ausschließlich in begünstigten Vorhaben und nur mit F&E-Tätigkeiten arbeitet, braucht nur die Mindestangaben (Rn. 115).
Nein, die BSFZ prüft nach eigenen Maßstäben, ob ein Vorhaben technisch förderfähige F&E ist, und bescheinigt inzwischen auch, ob ein Wirtschaftsgut dafür erforderlich ist. Das BMF-Schreiben steuert die Festsetzung durch das Finanzamt, also die Kostenseite. Neu ist, dass das Finanzamt bei berechtigten Zweifeln eine Überprüfung der Bescheinigung durch die BSFZ anregen kann (Rn. 238a).
Seit seinem Datum, dem 27. Oktober 2026. Laut Anwendungsregelung ist es in allen offenen Fällen anzuwenden, also auch für frühere Wirtschaftsjahre, deren Zulage noch nicht bestandskräftig festgesetzt ist. Die Stichtage des Gesetzes, etwa für Höchstbeträge und Stundensätze, gelten dabei weiter.
Nur für Vorhaben, die nach dem 31. Dezember 2025 begonnen haben. Für sie kommen pauschal 20 Prozent der übrigen förderfähigen Aufwendungen hinzu, ohne Nachweis (Rn. 154a bis 154c). Ein Projekt, das 2025 oder früher gestartet ist, bekommt die Pauschale auch in späteren Jahren nicht.
Ja, sofern die Zulage festgesetzt ist, du die nächste Steuererklärung noch nicht abgegeben hast und sich die Vorauszahlungen noch anpassen lassen. Dann setzt das Finanzamt auf Antrag die Vorauszahlungen für den ältesten noch nicht veranlagten Veranlagungszeitraum bis zur Höhe der Zulage herab, höchstens auf null (Rn. 265a bis 265c).

Verwandte Blogs

Forschungszulage für die Fertigung in Deutschland: Was sie Fertigungsunternehmen 2026 zahlt
Die Forschungszulage ist die steuerliche F&E-Förderung für die Fertigung in Deutschland: eine Förderung, die 25 % der förderfähigen F&E-Kosten zahlt, beziehungsweise 35 % für kleine und mittlere Unternehmen (KMU). Jedes in Deutschland steuerpflichtige Unternehmen kann sie für ein Projekt beantragen, das neu, technisch ungewiss und planmäßig angelegt ist.
 Aydan Aliyeva 20. November 2026 · 16 Min. Lesezeit

Fördermittelberatung: Was ein Fördermittelberater macht und wie Erfolgshonorare in Deutschland und der EU funktionieren
Ein Fördermittelberater ist ein externer Berater, der dein Projekt zu einem passenden Förderprogramm führt, den Antrag schreibt und zusammenstellt und oft auch die Berichte übernimmt, sobald das Geld eingegangen ist. Viele Fördermittelberater koppeln einen Teil ihres Honorars über ein Erfolgshonorar an das Ergebnis.
 Kirill Rubinstein 17. November 2026 · 14 Min. Lesezeit

Biotech-Förderung in Europa: Zuschüsse und Steuervergünstigungen für 2026 und 2027
Biotech-Förderung in Europa jenseits von Venture Capital: welche Zuschüsse und Steuervergünstigungen deutsche Biotech-Startups und KMU 2026 und 2027 nutzen können.
Kirill Rubinstein 12. November 2026 · 16 Min. Lesezeit